
📘 راهنمای جامع بازاریابی صنعتی
قیمتگذاری محصولات صنعتی راهنمای عملیاتی قیمتگذاری ارزشمحور
چکیده
لحظه پاسخ به استعلام، لحظه حقیقت قیمتگذاری است: کارشناس بازرگانی پرونده را باز میکند و میپرسد «چه عددی بزنیم؟»؛ و در بیشتر بنگاههای تولیدی، پاسخ از یک مسیر آشنا میآید: هزینه تمامشده بهعلاویه حاشیه، منهای تخفیفی که برای بردن سفارش لازم به نظر میرسد. پژوهش حاضر با رویکردی عملیاتی و مبتنی بر متد سایبرنیکس، قیمتگذاری محصولات Product Pricing صنعتی را گامبهگام مهندسی میکند: از تعیین نقطه مرجع و کمّیسازی ارزش اقتصادی مشتری EVC با یک مثال عددی کارکرده، تا تعریف کریدور قیمت (کف، سقف، هدف)، بستهبندی Good-Better-Best، و ماتریس اختیار تخفیف چهارسطحی که نشت حاشیه سود را در مذاکرات مسدود میسازد. نقشه راه ۹۰ روزه استقرار، پایانبخش این راهنمای عملیاتی است.
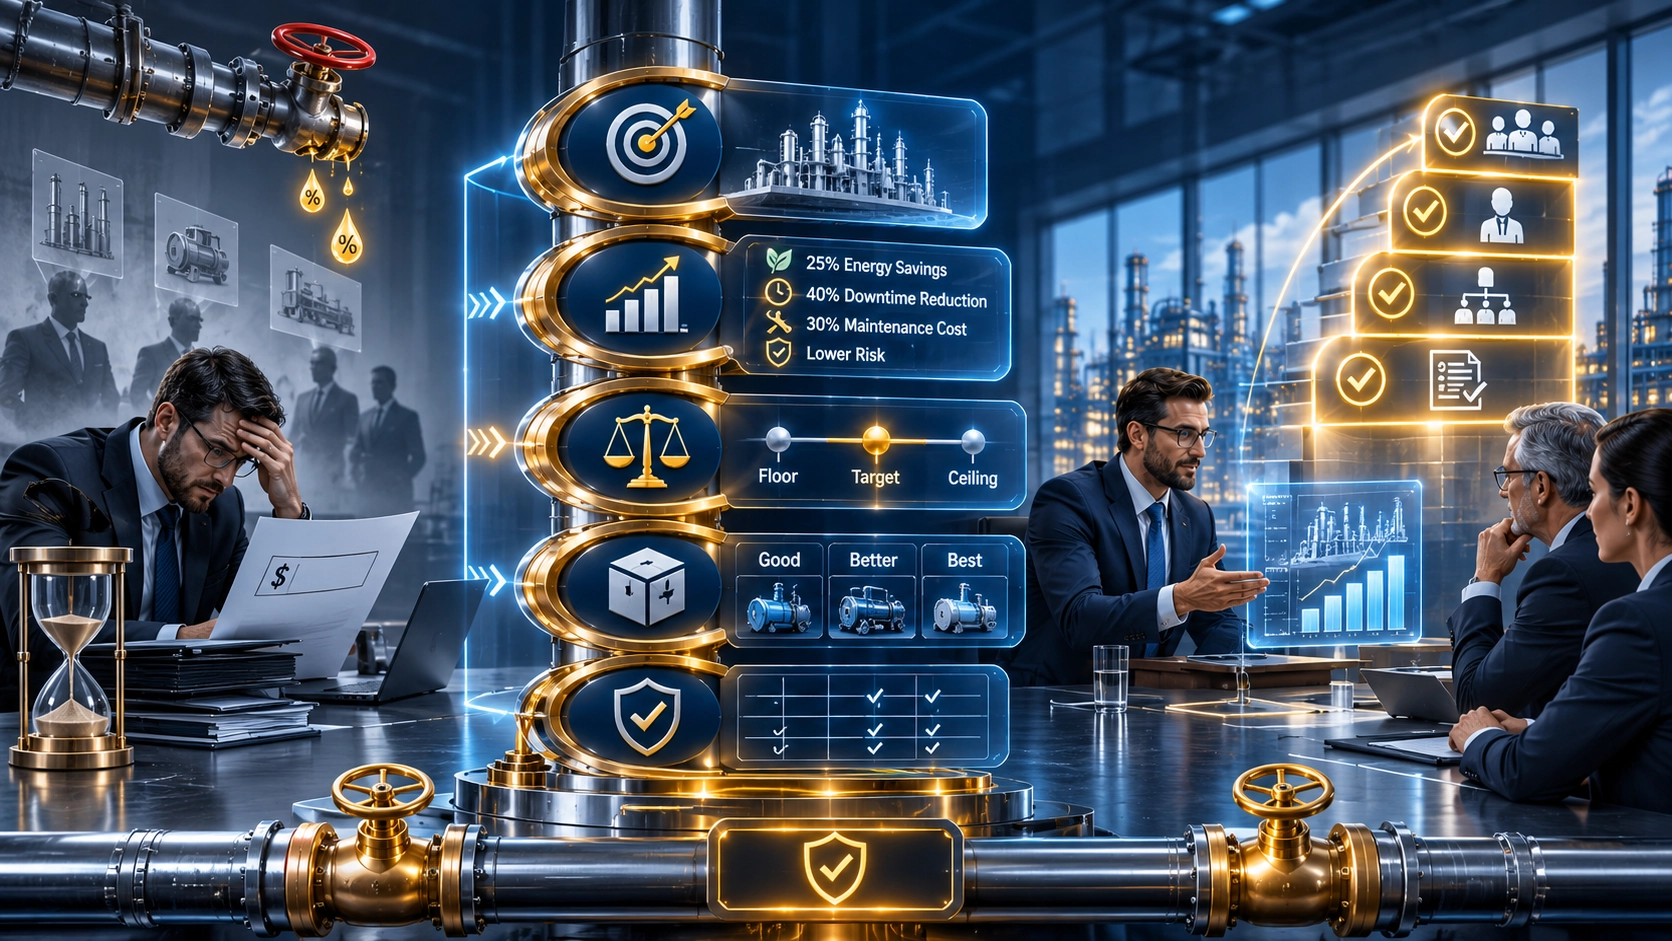
۱. مقدمه: عددی که سرنوشت فصل را تعیین میکند
ساعت پایانی روز، یک استعلام بزرگ روی میز است: مشتری صنعتی، سه پیشنهاد رقیب هم دارد و مهلت پاسخ، فردا ظهر تمام میشود. اگر عدد بالا بزنید، ریسک از دست رفتن سفارش؛ اگر پایین بزنید، حاشیه سود فصل میسوزد. در بازاریابی صنعتی Industrial Marketing، این صحنه هر هفته تکرار میشود؛ و هر هفته، بخشی از ارزش سازمان، یا به رقیب هدیه میشود یا به تخفیف.
در چارچوب متد سایبرنیکس استدلال میشود که ریشه این تنش، نه در بازار، بلکه در «فقدان معماری قیمت» است: سازمانی که کریدور قیمت، ارزش کمّیشده و اختیار تخفیف تعریفشده نداشته باشد، در هر مذاکره، از صفر شروع میکند و هر بار، کمی بیشتر عقب مینشیند. قیمتگذاری ارزشمحور، دقیقاً همان معماری است؛ و این راهنما، نسخه عملیاتی آن.
۲. چرا بنگاههای صنعتی تخفیف میدهند: چهار ریشه رفتاری
پیش از ساختن سیستم، باید چهار ریشه نشت حاشیه سود را شناخت. ریشه نخست، ارزش کمّینشده: وقتی صرفهجویی خلقشده توسط محصول، عدد مکتوب ندارد، فروشنده در مذاکره، سلاحی جز قیمت ندارد. ریشه دوم، ترس از باخت: تخفیف پیشدستانه، پیش از آنکه خریدار اعتراضی مطرح کند. ریشه سوم، انگیزش ناهمراستا: پاداش مبتنی بر حجم فروش، فروشنده را به سمت قیمت پایین هل میدهد؛ همسوسازی پاداش با حاشیه سود، در مقاله طراحی شاخصهای کلیدی عملکرد و ساختار پاداش فروش در بازاریابی صنعتی طراحی شده است. ریشه چهارم، فقدان حکمرانی تخفیف: هیچ ماتریسی وجود ندارد که بگوید چه کسی، تا چند درصد، با چه توجیهی میتواند تخفیف دهد.
۳. معماری عملیاتی قیمت ارزشمحور: پنج گام اجرایی
گام اول، تعیین نقطه مرجع Reference Point: قیمت بهترین جایگزین واقعی خریدار (رقیب اصلی یا وضعیت موجود Status Quo)؛ نه میانگین بازار، بلکه همان گزینهای که خریدار واقعاً با آن مقایسه میکند.
گام دوم، کمّیسازی ارزش تفاضلی: ترجمه هر برتری فنی به عدد سالانه برای مشتری، در چهار لایه عملکردی، اقتصادی، کاهش ریسک و راهبردی. مثال کارکرده زیر، این گام را عینی میسازد.
جدول ۱: مثال کارکرده کمّیسازی ارزش اقتصادی مشتری (پمپ صنعتی پربازده)
| مؤلفه ارزش | مبنای محاسبه | ارزش سالانه برای مشتری |
|---|---|---|
| صرفهجویی انرژی | کاهش ۱۵٪ از هزینه برق سالانه ۴ میلیارد ریالی | ۶۰۰ میلیون ریال |
| کاهش توقف خط | کاهش توقف از ۴۰ به ۱۰ ساعت × هزینه توقف ساعتی ۵۰ میلیون | ۱٬۵۰۰ میلیون ریال |
| کاهش نگهداری و قطعات | کاهش ۳۰٪ از هزینه سالانه ۸۰۰ میلیونی | ۲۴۰ میلیون ریال |
| کاهش ریسک ایمنی و انطباق | اجتناب از جریمه و حادثه محتمل (برآورد konservativ) | ۴۰۰ میلیون ریال |
| جمع ارزش تفاضلی سالانه | — | ۲٬۷۴۰ میلیون ریال |
با نقطه مرجع ۸٬۰۰۰ میلیون ریالی، سقف کریدور قیمت EVC Ceiling برابر ۱۰٬۷۴۰ میلیون ریال خواهد بود؛ و قیمت هدف با سهم ۴۰ درصدی از ارزش، حدود ۹٬۱۰۰ میلیون ریال تعیین میگردد. مبانی پارادایمی و راهبردی این مدل، در مقاله تدوین استراتژی قیمتگذاری ارزشمحور در بازاریابی صنعتی به تفصیل ارائه شده است.
گام سوم، تعریف کریدور قیمت: سه عدد مکتوب برای هر محصول: «کف» (هزینه + حداقل حاشیه مصوب)، «سقف» (EVC)، و «هدف» (نقطه بهینه سهم ارزش). هر پیشنهاد خارج از کریدور، خودکار به فرآیند استثنا میرود.
گام چهارم، بستهبندی و معماری لیست قیمت: به جای یک قیمت برای یک محصول، سه سطح بسته (پایه، حرفهای، راهبردی) با تفاوتهای ارزشی شفاف؛ این معماری، هم مهاجرت مشتری به سطح بالاتر را ممکن میسازد و هم مقایسه مستقیم قیمت با رقبا را دشوار. منطق کامل شرایط پرداخت و ساختار مالی هر بسته، در مقاله بهینهسازی ساختار قیمتگذاری و شرایط پرداخت در بازاریابی صنعتی تشریح شده است.
گام پنجم، حکمرانی تخفیف و پروتکل مذاکره: ماتریس اختیار تخفیف، به همراه قاعده طلایی «تخفیف فقط در برابر کاهش ارزش یا افزایش تعهد»؛ یعنی هر ریال کاهش قیمت، باید با حذف یک مؤلفه ارزش یا افزودن حجم/مدت قرارداد جبران شود.
۴. ماتریس اختیار تخفیف: مسدودسازی نشت حاشیه سود
جدول ۲: ماتریس اختیار تخفیف چهارسطحی
| سقف تخفیف | مقام تأیید | توجیه الزامی | ثبت اجباری |
|---|---|---|---|
| تا ۳٪ | کارشناس فروش | شاهد رقابتی مستند | در CRM |
| ۳ تا ۷٪ | مدیر فروش | مقایسه مکتوب TCO + تحلیل رقیب | در CRM + پرونده |
| ۷ تا ۱۲٪ | مدیر بازرگانی | مدل EVC + تحلیل اثر حاشیه | کمیته قیمت |
| بیش از ۱۲٪ | مدیرعامل / کمیته قیمت | توجیه راهبردی (ورود به بازار، مشتری مرجع) | مصوبه مکتوب |
این ماتریس، تخفیف را حذف نمیکند؛ آن را از یک «واکنش احساسی» به یک «تصمیم حکمرانیشده» تبدیل میکند. در شرایط رکود که فشار تخفیف چندبرابر میشود، ترکیب این ماتریس با استراتژیهای جایگزین تخفیف، در مقاله استراتژیهای حفظ و افزایش فروش در شرایط رکود در بازاریابی صنعتی ارائه شده است.
۵. آزمون خودتشخیص: شش پرسش بلوغ سیستم قیمتگذاری
آزمون ششسوالی بلوغ قیمتگذاری
- آیا برای سه محصول پرفروش شما، ارزش اقتصادی کمّیشده EVC مکتوب وجود دارد؟
- آیا کریدور قیمت (کف، سقف، هدف) برای هر محصول تعریف و در سیستم جاری است؟
- آیا لیست قیمت شما بستهبندیشده است، یا یک قیمت تکسطحی برای هر محصول؟
- آیا ماتریس اختیار تخفیف، مصوب و در فرآیند پیشنهاددهی اجرا میشود؟
- آیا پاداش تیم فروش، با حاشیه سود همراستاست، نه با حجم؟
- آیا میانگین تخفیف ده معامله اخیر، زیر آستانه مصوب بوده است؟
اگر سه پاسخ یا بیشتر «خیر» است، سازمان شما هنوز سیستم قیمتگذاری ندارد؛ بلکه مجموعهای از تصمیمهای موردی دارد که هر کدام، کمی از حاشیه سود آینده را پیشفروش میکنند.
۶. نقشه راه ۹۰ روزه استقرار قیمتگذاری ارزشمحور
جدول ۳: نقشه راه ۹۰ روزه استقرار عملیاتی
| فاز | بازه | اقدام کلیدی | خروجی ملموس | شاخص قضاوت |
|---|---|---|---|---|
| ۱. مدلسازی | روز ۱ تا ۳۰ | محاسبه EVC سه محصول برتر + کریدور قیمت | ماشینحساب ارزش + کریدور مصوب | تأیید اعداد با دو مشتری واقعی |
| ۲. معماری | روز ۳۱ تا ۶۰ | بستهبندی Good-Better-Best + ماتریس تخفیف | لیست قیمت بستهبندیشده + ماتریس مصوب | اجرای نخستین پیشنهاد درون کریدور |
| ۳. استقرار | روز ۶۱ تا ۹۰ | آموزش مذاکره ارزشی + پایش تخفیف در CRM | پروتکل مذاکره + داشبورد تخفیف | کاهش میانگین تخفیف زیر آستانه هدف |
۷. پیامدها و نتیجهگیری
استقرار عملیاتی قیمتگذاری ارزشمحور، پیامدهای قابلسنجی در داشبورد مدیریت صنعتی Industrial Management ایجاد میکند: بهبود حاشیه سود ناخالص بدون تغییر حجم فروش، کاهش میانگین تخفیف اعطایی، کوتاهشدن زمان پاسخ به استعلام به دلیل کریدورهای از پیش مصوب، و ارتقای جایگاه برند از «فروشنده کالا» به «شریک اقتصادی». در فروش صنعتی Industrial Sales، قیمت، عددی نیست که در لحظه مذاکره ساخته شود؛ بلکه معماریای است که پیش از مذاکره مهندسی شده و در مذاکره، فقط روایت میگردد. سازمانی که این پنج گام را استقرار دهد، دیگر در جلسه استعلام، نمیپرسد «چه عددی بزنیم؟»؛ بلکه میداند کدام عدد، در کدام کریدور، با کدام روایت ارزش، و تا کدام کف، قابل دفاع است.
جمعبندی راهبردی
قیمتگذاری ارزشمحور در صنایع، فراتر از محاسبه هزینه و حاشیه سود است و نیازمند درک عمیق از ارزش اقتصادی خلقشده برای مشتری است. با استقرار کریدورهای قیمت، بستهبندی هوشمند و حکمرانی دقیق تخفیف، سازمانها میتوانند از جنگ قیمت خارج شده و حاشیه سود خود را به صورت پایدار حفظ و ارتقا دهند.

 کارت ویزیت دیجیتال
بدون دیدگاه